
KRIT、年商1.5億円・6人の受託開発が4年来のクライアントに買われる
大学のアクセラレーターから1.6万ドルで始まった受託開発KRITは、対象顧客をシード〜シリーズAのセキュリティ企業に絞り直して年商100万ドルへ。2022年6月、4年来のクライアントに買収された。
執筆: Small Start 編集部(公開情報の要約+独自分析)
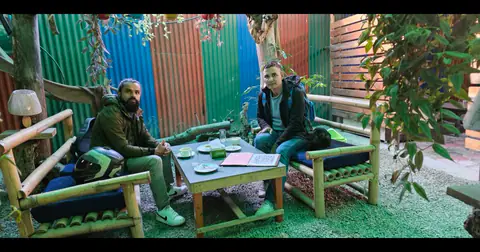
米国サウスカロライナ大学のアクセラレーターから1万6,000ドルを受け取って2014年に始まった受託開発会社KRITは、2022年6月、長年のクライアントであったサイバーセキュリティ企業GreyNoise Intelligenceに買収された。売却額は非公開だが、共同創業者のAndrew Askins氏はそれを「家の頭金になる程度の金額であって、二度と働かなくてよくなる金額ではない」と表現している。
為替と時期によって実額は動くので、規模感の目安として読んでほしい。
8年間のあらまし
| 時期 | 出来事・数字 |
|---|---|
| 2014年 | サウスカロライナ大学のアクセラレーターから1万6,000ドルを得て創業。創業者はAndrew Askins、Austin Price、Bill Browerの3名 |
| 2014〜2017年 | 「誰にでも作る」汎用の開発会社。差別化はほぼ価格の安さのみ |
| 2018年 | 共同創業者Brower氏が離脱。以後はAskins・Priceの2名体制 |
| 2018年ごろ | 数ヶ月の顧客調査と2名のコンサルタントを経て、対象顧客を絞り込む決断 |
| 2018年ごろ | GreyNoise Intelligenceとの取引が始まる(買収まで4年間の関係) |
| 2021年 | 年商が100万ドルをわずかに超える |
| 2022年春 | GreyNoiseから買収の打診。約3ヶ月で交渉 |
| 2022年6月 | 買収成立。チーム6名がGreyNoiseへ移籍 |
売却時の体制は共同創業者2名+社員4名の計6名に、必要に応じたフリーランスを加えた形。同時進行のクライアントは常時4〜6社、自社サイトへの流入は月1,000〜2,000人程度だった。年商100万ドルを12で割ると月商はおよそ8万3,000ドル、円換算で1,250万円前後になる。受託開発の売上は案件の入り方で月ごとに大きく振れるため、この数字は平均値として見るのが妥当だ。
何をしていた会社なのか
創業から3年ほどのKRITは、Askins氏自身の言葉を借りれば「誰のためにでも作る開発会社」だった。差別化要因は主に価格の安さで、単価の高い案件は取りづらく、顧客獲得のスピードも上がらない。受託開発が陥りがちな、下請け価格競争の位置に留まっていたことになる。
そこから彼らは、事業の切り口を二軸で絞り直した。ひとつは横軸で「非技術系の創業者向けのアプリ開発」、もうひとつは縦軸で「シードからシリーズAのサイバーセキュリティ・スタートアップ」である。この決断は思いつきではなく、数ヶ月をかけた顧客調査と、2名のコンサルタントを起用した検討の末に出されたものだった。
潮目が変わった瞬間
軌道が変わったのはこの絞り込みの直後である。Askins氏はその効果をこう語っている。「見込み客とつながるために自分たちがどこにいるべきかを特定しやすくなり、相手もこちらと話すことに以前より関心を持ってくれるようになった。突然、コールドメールまで効き始めた」。
この一文には、絞り込みが効くメカニズムがそのまま入っている。汎用の開発会社であるうちは、「見込み客がいる場所」が定義できない。誰でも顧客になりうるということは、どのイベントに行けばいいか、どのメーリングリストに入ればいいかが決まらないということだ。一方「シード〜シリーズAのセキュリティ企業」と決めた瞬間に、行くべきカンファレンス、読まれているニュースレター、投資家の顔ぶれまでが具体的な名前で列挙できるようになる。コールドメールが効き始めたのも文面が上手くなったからではなく、送り先リストが定義可能になったからだと読むべきだろう。
その後の成長の多くは、満足したクライアントからの紹介によってもたらされている。狭い業界に絞ると紹介は同じ業界の中を回るため、実績の説得力が累積しやすい。2021年に年商100万ドルを超えたのは、この循環が回り始めた結果である。
買い手はどこから来たか
もうひとつの転機は、買い手が外部の市場からではなく既存の取引関係の中から現れたことだ。GreyNoise Intelligenceは買収を持ちかけるまでの4年間、KRITのクライアントだった。技術チームを厚くしたいと考えていた同社にとって、4年にわたって自社のプロダクトを触ってきた6人の開発チームは、素性の分からない候補者を採用するよりはるかに確実な選択肢だったことになる。
つまりこの取引では、通常の売却で最も時間と労力を要する「買い手が売り手の実力を検証する工程」が、4年分の共同作業によってすでに終わっていた。交渉開始から約3ヶ月でクローズしたスピードは、その前払いの結果だと理解できる。取引の形はアクハイア(人材獲得型買収)で、創業者たちもこれを純粋なイグジットというより雇用形態の移行として受け止めていた。
順調ではなかった部分
年商1億円超という数字の裏側は、決して健全ではなかった。Askins氏は率直だ。「売上は予測できず、必要なだけの利益も出ていなかった。つまり、飛び抜けて競争力のある給与は払えなかった」。案件の獲得は波として訪れるため業務量が安定せず、同時期のエンジニア給与の高騰に対して待遇で追いつけない。社内文化への評価は一貫して良好だったにもかかわらず、給与と成長機会の制約から離職が続いた。
そしてこの低い利益率は、売却交渉そのものにも跳ね返った。Askins氏の総括は身も蓋もない。「買収交渉で最も強い立場を得る方法は、売りたくもないし売る必要もない、素晴らしい事業をつくることだ。私たちは利益が出ておらず、そして出たがっていたので、多くの交渉力を失った」「立ち去る意思が強いほど、交渉力は強くなる」。
売却プロセス自体の負荷についても、彼は「事業を売るのは最悪だ」「創業者としてやったことの中で最もストレスの多いことのひとつだった」と述べている。3ヶ月という短期間であっても、従業員にもクライアントにも話せないまま通常業務を回し続ける必要があり、双方が交渉から降りかけた場面も複数回あったという。
どこまで真似できるか
再現しやすいのは絞り込みの手順である。対象を「業種×フェーズ×顧客の属性」で言語化し、その定義から逆算して出没先とリストを作る。この作業に数ヶ月の顧客調査と外部の目を投じた点も含めて、受託業であれば規模を問わず着手できる。
再現が難しいのは買い手の出どころだ。4年間の取引関係が買収の土台になったという事実は、逆に言えば「今年売りたい」と考えて今から作れるものではない。既存クライアントが買い手になりうるかは、その顧客が資金を持ち、かつ内製化を志向するフェーズにあるかに依存する。シード〜シリーズAのセキュリティ企業という選んだ市場が、たまたま資金調達で潤っていた時期だったことも大きい。
もう一点、この事例が示す不都合な事実は、売上規模と交渉力が別物だということである。年商1億円を超えていても、利益率が低く、当事者が「出たい」と思っていれば条件は買い手側に寄る。売却を選択肢として持ちたいなら、伸ばすべきは売上ではなく利益と、辞めなくても困らない状態のほうだ。
Askins氏は買収後、GreyNoiseに一度は在籍したのち退職し、カミーノ・デ・サンティアゴを歩く休暇を挟んで、フラクショナルのコンサルティングとSEO自動化ソフトMetaMonsterの立ち上げに移っている。
あわせて読みたい
出典
近い規模・近い業種の事例
よく読まれている記事
- 1
Payout、14日で「バイブコーディング」した集団訴訟アプリが9ヶ月でARR $1,003,227。開発費は約$10、伸ばしたのはフォロワー1,000万人の相棒
直近29人が訪問 - 2
売上30円から8年。アプリ3本を並行運営して月20万円に届いた個人開発の記録
直近27人が訪問 - 3
Starter Story、月$91.7Kの起業事例メディアがHubSpotに買収された。「買収すべき」と自分でツイートしてから数ヶ月
直近26人が訪問 - 4
minne販売で最高月商100万円。元デザイナーのハンドメイド作家が語る「売れる写真」の技術
直近22人が訪問 - 5
Instatus、ステータスページ一本でMRR $48K。有料顧客ゼロの「Sup」を捨てて大企業向けに値上げ
直近22人が訪問
新着記事
- 2026年10月8日
VMagicMirror、ほぼ全機能を無料で配ったままBOOTH累計1,000万円。公開4年、2,500円の有料版は「寄付」だった
- 2026年10月8日
Native、成分表が読めなかった弁護士のデオドラントD2Cが約2年半でP&Gへ——$100M現金売却、創業者の持分は9割超だった
- 2026年10月8日
10Beasts、記事8本のAmazonアフィサイトが9ヶ月で月$80Kに——大学生が$570Kで売却した17日後、Googleペナルティが来た
- 2026年10月7日
Repsona、1人で5年・総売上1,240万円——「スタートアップとしては大失敗」と自己査定するタスク管理SaaSの帳簿
- 2026年10月7日
Bargaineering、1日数セントの家計ブログが5年で$3M売却に——Jim Wangが自分で明かし続けた停滞との付き合い方